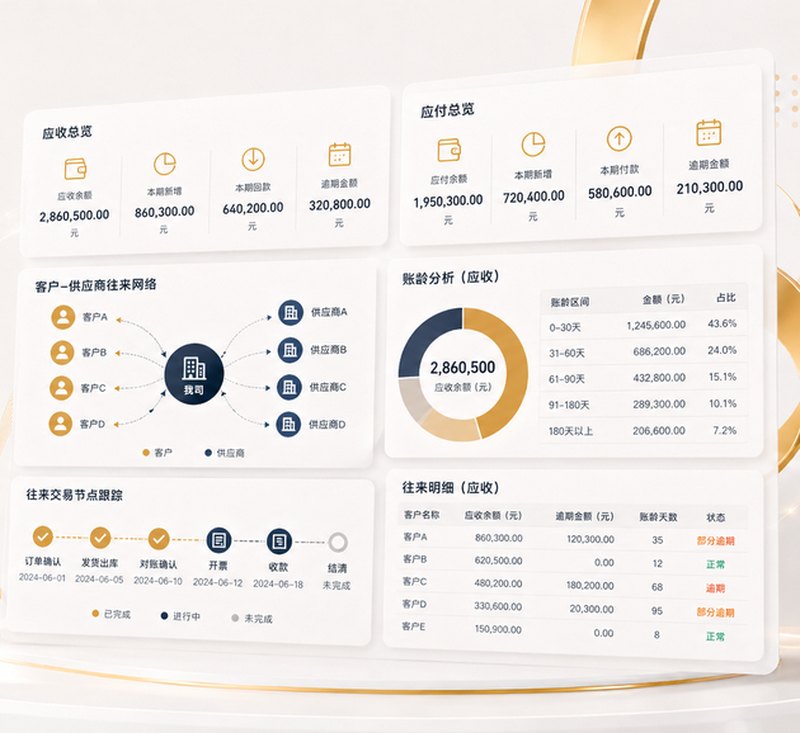
客户应收与供应商应付的逐户对账、账龄结构(30/60/90/180 天以上)、预收预付挂账、其他应收应付(股东往来、备用金、押金保证金)。
对账频率建议按月:月底出对账单,双方确认后调整差异,避免年底一次性翻旧账。
长期挂账不清:挂在“其他应收款”里的股东借款、挂在应收里的死账,越积越难处理。
账龄结构看不见:只知道总额,不知道哪笔超过一年、哪笔对方已经经营异常。
业务与财务脱节:销售认为客户会付,财务按合同记账,两边口径不一致。
月度往来对账单、账龄分析表、超期客户清单(带金额与天数)、坏账准备测算建议,以及需要业务侧跟进的具体名单。
超过 180 天且对方无明确付款计划的应收,需要单独评估可收回性并计提坏账准备。
超过一个纳税年度未归还且未用于生产经营的,可能被视同分红征收个税。
建议按月。至少季度一次,年底必须全面对账,否则差异会累积到无法调整。
要看是否已履行履约义务。已发货或已提供服务但长期挂预收,存在少计收入的风险。