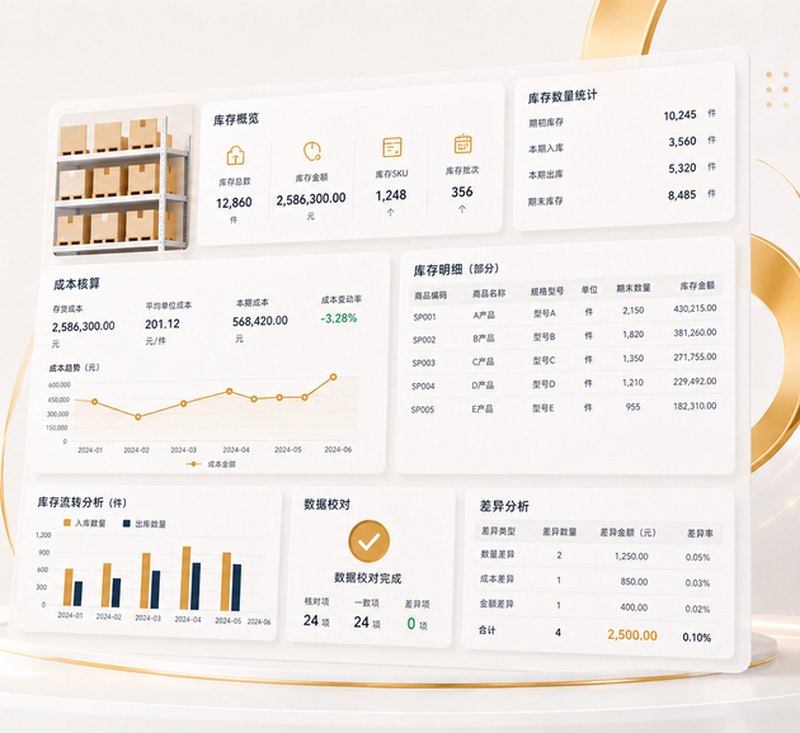
入库没单、出库没记、退货未冲、样品未登、报废未销——每一笔都不大,累计起来账就不对了。
另一个来源是成本结转口径:用了估算成本但没回冲,越结越偏。
先建立月度盘点机制(重点物料全盘、其余抽盘),再补齐出入库单据流,然后按工单或批次归集直接材料、直接人工与制造费用。
对差异要分性质:计量误差、单据遗漏、损耗、被挪用,处理方式完全不同。
存货账实趋于一致、单位成本可测算、毛利可信。这三件事是定价与投标的基础,也是融资尽调必看的部分。
建议月度抽盘、季度重点盘、年度全盘。金额大或流动快的物料频率要更高。
品种少、批量大可用品种法;多品种小批量用分批法;连续生产用分步法。选定后不宜频繁变更。
先查原因再调账。属于损耗的按制度审批后计入成本费用,属于差错的追溯调整,不能直接抹平。
有存货就需要。至少要知道每个产品的毛利,否则定价没有依据。