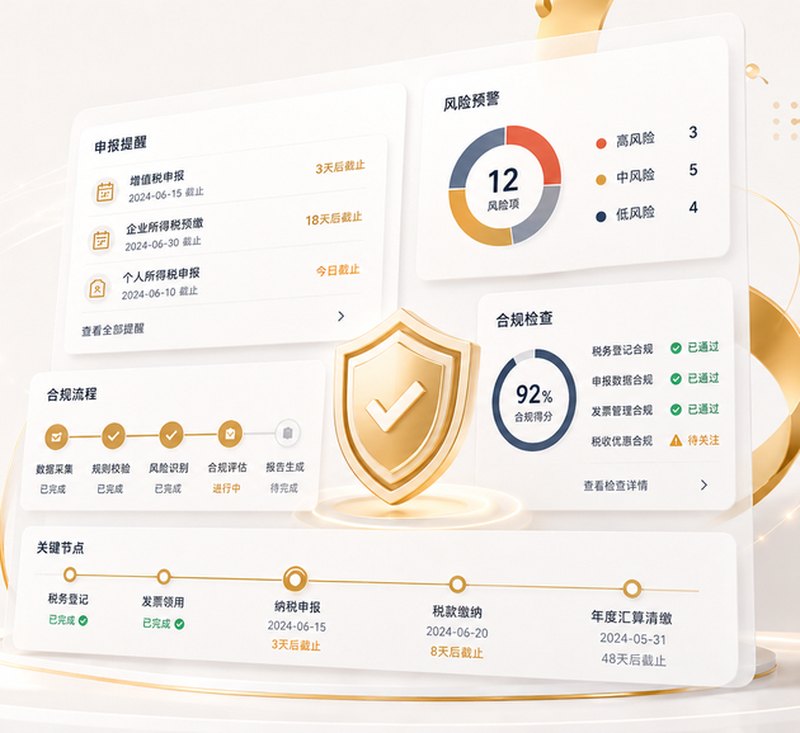
税负率测算与同行业对比、发票开具与取得的合规性判断、税收优惠政策适用(小微、研发加计、增值税小规模减免)、社保与个税口径、股东借款与分红处理。
私户收取公司款项、票货不符(有票无货/有货无票)、进项与销项严重不匹配、长期零申报但社保有缴纳、股东借款长期挂账不还、账实不符。
前四项是稽查最常见的切入点。发现越早,处理成本越低。
收到风险提示、约谈或稽查通知时,第一步不是解释,是备齐证据链:合同、发票、物流、资金、业务记录能不能形成闭环。
我们能做的是梳理证据、按口径说明、配合补充申报;不承诺“摆平”,也不做没有依据的承诺。
税收政策有适用范围和时点。同一项优惠,不同行业、不同纳税人身份、不同期间结论可能不同。我们给出的是判断依据和边界,不是一句“可以”或“不可以”。
有。长期零申报且无实际经营迹象的,容易被列为重点对象;如同时有社保、有流水,风险更高。
涉及收入不入账、少缴税款,是稽查常见切入点;金额较大可能涉及刑事责任。建议尽快规范。
先核对数据来源与所属期,再准备合同、发票、资金、业务记录形成证据链,按口径说明或补充申报。
能做的是梳理证据、按政策口径说明、配合补充申报。不承诺结果,也不做违规操作。
增值税小规模纳税人月销售额未超限额可享受减免,具体标准随政策调整,适用前应核当期文件。