记账报表面向税务与合规;经营分析报表面向决策:按产品线、按客户、按项目拆分收入与毛利,把费用分成固定与变动,算出保本点与边际贡献。
口径一旦确定就要稳定,否则每期不可比,分析等于白做。
今年实际赚了多少(剔除非经营性损益);钱压在哪些资产上(应收、存货、固定资产);现金还能撑几个月;明年的增长靠什么、需要多少投入。
这四问都要有数据支撑,且能追溯到账。
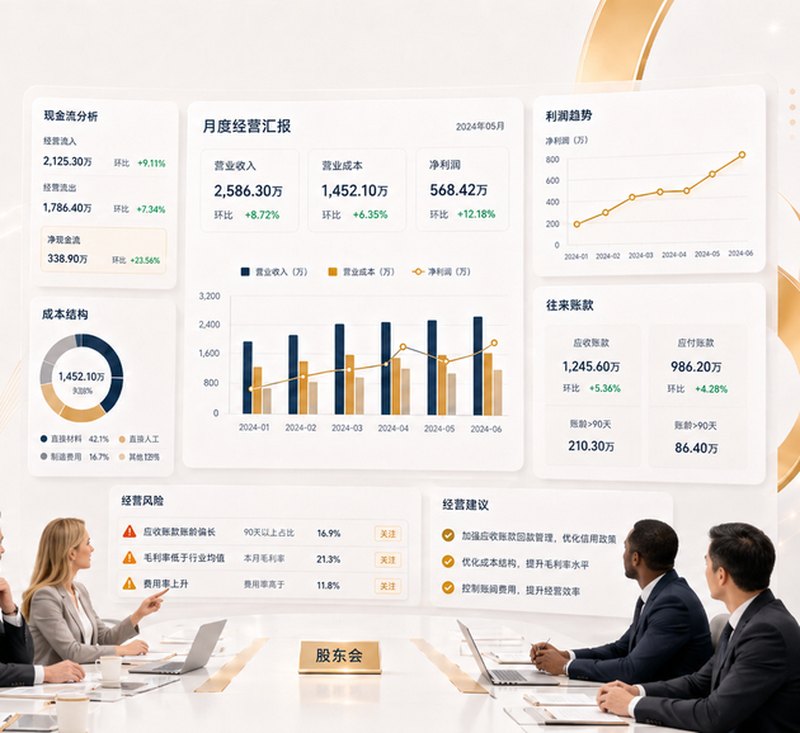
季度经营分析报告(含同比/环比、预算执行、异常项说明)、股东会汇报材料、年度预算编制与滚动预测。由管理会计师与注册会计师参与。
常规按季度;处在融资、扩张或调整期的企业建议按月。
可以。同一团队做账与分析,口径最容易对齐,也省去数据交接。
预算要拆到部门与月度,并与实际挂钩复盘;只做年度总数、不跟踪执行的预算等于没有。
用经营语言:收入结构、毛利变化、现金余额与周转、下季度关键动作,附录再放详细数据。